Domain schiffsneubauten.de kaufen?
Wir ziehen mit dem Projekt
schiffsneubauten.de um.
Sind Sie am Kauf der Domain
schiffsneubauten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiffsneubauten.de kaufen?
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
MÄRKLIN 39105 H0 Dampflokomotive Baureihe 01.10 Neubau, DB, Ep. IIISie sollten die „ICE“ der 1940er-Jahre werden: Die Rede ist von den 55 eleganten, super-schnellen und kraftvollen Stromlinien-Schnellzugdampfloks der Reihe 01.10. Nach dem Krieg war vom Glanz und Gloria allerdings nur noch wenig übrig. Man erkannte jedoch das Potential dieser mit diversen Kinderkrankheiten behafteten Loktype. Zwischen 1953 und 1956 erhielten die dreizylindrigen Maschinen dann einen neuen Hochleistungskessel sowie eine moderne Mischvorwärmeranlage. Das Ergebnis waren Super-Power-Dampfloks, die zu einer Stütze des hochwertigen Schnellverkehrs wurden. Laufleistungen von 25000 km pro Monat waren bis zu ihrem Karriereende im Jahre 1975 keine Seltenheit. Somit ist diese Loklegende für den Fahrzeugpark auf der Modellbahn ein absolutes Muss. Vorbild: Schnellzug-Dampflokomotive Baureihe 01.10 mit Neubau-Hochleistungskessel und Kohlen-Schlepptender 2 ́3 T38 der Deutschen Bundesbahn (DB). Schwarze Grundfarbgebung mit rotem Fahrwerk. Ausführung ohne Stromlinienverkleidung. Mit silbernen Kesselringen. Zweilicht-Spitzensignal. Witte-Windleitbleche und einseitige Indusi. Lok-Betriebsnummer 01 1059. Betriebszustand nach Kessel-Umbau um 1955/56. Highlights Weitgehende Neukonstruktion auf Basis der 01.10 Altbau. Besonders filigrane Metallkonstruktion einer der legendärsten deutschen Dampflokomotiven bei der DB. Eine Vielzahl angesetzter Details. Serienmäßig mit Rauchgenerator und geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung digital schaltbar. Spielewelt Digital-Decoder mfx+ mit umfangreichen Licht- und Soundfunktionen. Pufferhöhe nach NEM. Mit Pufferspeicher zur Überbrückung von kurzen stromlosen Stellen. Modell: Mit Digital-Decoder mfx+ und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Kessel. 3 Achsen angetrieben. Haftreifen. Lokomotive und Tender weitgehend aus Metall. Serienmäßig eingebauter Rauchgenerator, mit geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung separat digital schaltbar. Beleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Mit Pufferspeicher. Kurzkupplung mit Kinematik zwischen Lok und Tender. Am Tender kinematikgeführte Kurzkupplung mit NEM-Schacht. Pufferhöhe an Lok und Tender nach NEM. Befahrbarer Mindestradius 360 mm. Kolbenstangenschutzrohre und Bremsschläuche liegen bei. Länge über Puffer 27,7 cm. Die Baureihe 01.10 mit Neubau-Kessel ist die passende Dampflokomotive für den Schnellzug D 74 Hamburg Altona - Basel SBB für den Streckenabschnitt Frankfurt-Basel, der mit den Wagen aus den Artikeln 42491, 42533 und 42526 nachgebildet werden kann. Dieses Modell finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 22740.529,97 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
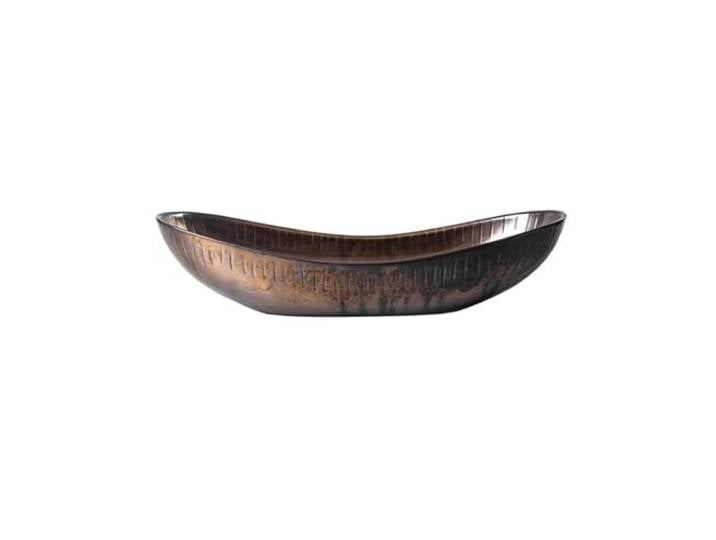
Npy2bZ3hr Pflanzenuntertasse Retro-Keramik-Blumen-Untertasse, Schiffstyp, AbtropfschaleNpy2bZ3hr Pflanzenuntertasse Retro-Keramik-Blumen-Untertasse, Schiffstyp, Abtropfschale. Es lässt sich problemlos mit verschiedenen Blumentöpfen, Keramikpflanzgefäßen, Grünpflanzen und Pflanzenpräsentationen für den Innen- und Außenbereich kombinieren. Unsere Keramik-Pflanzenuntersetzer fügen sich nahtlos in jeden Einrichtungsstil ein. Ihr bootförmiges Design mit vertikaler Rippung entlang des Randes unterstreicht mit ihrem dunkelgoldenen Vintage-Farbton die Ästhetik Ihres Zuhauses. Ideal for Tischplatten, Wohnzimmer, Schlafzimmer, Arbeitszimmer, Balkone, Büros und andere Räume. Produktabmessungen: 50×18×11 cm / 19,6×7×4,3 Zoll. Sammelt effektiv überschüssige Feuchtigkeit und wertet gleichzeitig die Gesamtoptik von Garten- oder Zimmerpflanzenpräsentationen auf. Farbe:One Color169,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
-
MÄRKLIN 39105 H0 Dampflokomotive Baureihe 01.10 Neubau, DB, Ep. IIISie sollten die „ICE“ der 1940er-Jahre werden: Die Rede ist von den 55 eleganten, super-schnellen und kraftvollen Stromlinien-Schnellzugdampfloks der Reihe 01.10. Nach dem Krieg war vom Glanz und Gloria allerdings nur noch wenig übrig. Man erkannte jedoch das Potential dieser mit diversen Kinderkrankheiten behafteten Loktype. Zwischen 1953 und 1956 erhielten die dreizylindrigen Maschinen dann einen neuen Hochleistungskessel sowie eine moderne Mischvorwärmeranlage. Das Ergebnis waren Super-Power-Dampfloks, die zu einer Stütze des hochwertigen Schnellverkehrs wurden. Laufleistungen von 25000 km pro Monat waren bis zu ihrem Karriereende im Jahre 1975 keine Seltenheit. Somit ist diese Loklegende für den Fahrzeugpark auf der Modellbahn ein absolutes Muss. Vorbild: Schnellzug-Dampflokomotive Baureihe 01.10 mit Neubau-Hochleistungskessel und Kohlen-Schlepptender 2 ́3 T38 der Deutschen Bundesbahn (DB). Schwarze Grundfarbgebung mit rotem Fahrwerk. Ausführung ohne Stromlinienverkleidung. Mit silbernen Kesselringen. Zweilicht-Spitzensignal. Witte-Windleitbleche und einseitige Indusi. Lok-Betriebsnummer 01 1059. Betriebszustand nach Kessel-Umbau um 1955/56. Highlights Weitgehende Neukonstruktion auf Basis der 01.10 Altbau. Besonders filigrane Metallkonstruktion einer der legendärsten deutschen Dampflokomotiven bei der DB. Eine Vielzahl angesetzter Details. Serienmäßig mit Rauchgenerator und geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung digital schaltbar. Spielewelt Digital-Decoder mfx+ mit umfangreichen Licht- und Soundfunktionen. Pufferhöhe nach NEM. Mit Pufferspeicher zur Überbrückung von kurzen stromlosen Stellen. Modell: Mit Digital-Decoder mfx+ und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Kessel. 3 Achsen angetrieben. Haftreifen. Lokomotive und Tender weitgehend aus Metall. Serienmäßig eingebauter Rauchgenerator, mit geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung separat digital schaltbar. Beleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Mit Pufferspeicher. Kurzkupplung mit Kinematik zwischen Lok und Tender. Am Tender kinematikgeführte Kurzkupplung mit NEM-Schacht. Pufferhöhe an Lok und Tender nach NEM. Befahrbarer Mindestradius 360 mm. Kolbenstangenschutzrohre und Bremsschläuche liegen bei. Länge über Puffer 27,7 cm. Die Baureihe 01.10 mit Neubau-Kessel ist die passende Dampflokomotive für den Schnellzug D 74 Hamburg Altona - Basel SBB für den Streckenabschnitt Frankfurt-Basel, der mit den Wagen aus den Artikeln 42491, 42533 und 42526 nachgebildet werden kann. Dieses Modell finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 22740.529,97 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 A2Ausführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=rostfreier StahlWerkstoffgüte=Edelstahl 304 (1.4301)Oberflächenschutz=unbehandeltFarbe=edelstahlGewicht=3,19 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=2800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=1500 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=500 N/m969,28 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 ALUAusführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=AluminiumOberflächenschutz=gebeizt und passiviertFarbe=aluminiumGewicht=1,07 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=1400 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=650 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=350 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=200 N/m442,38 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.