Domain schiffsneubauten.de kaufen?
Wir ziehen mit dem Projekt
schiffsneubauten.de um.
Sind Sie am Kauf der Domain
schiffsneubauten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiffsneubauten.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
MÄRKLIN 39105 H0 Dampflokomotive Baureihe 01.10 Neubau, DB, Ep. IIISie sollten die „ICE“ der 1940er-Jahre werden: Die Rede ist von den 55 eleganten, super-schnellen und kraftvollen Stromlinien-Schnellzugdampfloks der Reihe 01.10. Nach dem Krieg war vom Glanz und Gloria allerdings nur noch wenig übrig. Man erkannte jedoch das Potential dieser mit diversen Kinderkrankheiten behafteten Loktype. Zwischen 1953 und 1956 erhielten die dreizylindrigen Maschinen dann einen neuen Hochleistungskessel sowie eine moderne Mischvorwärmeranlage. Das Ergebnis waren Super-Power-Dampfloks, die zu einer Stütze des hochwertigen Schnellverkehrs wurden. Laufleistungen von 25000 km pro Monat waren bis zu ihrem Karriereende im Jahre 1975 keine Seltenheit. Somit ist diese Loklegende für den Fahrzeugpark auf der Modellbahn ein absolutes Muss. Vorbild: Schnellzug-Dampflokomotive Baureihe 01.10 mit Neubau-Hochleistungskessel und Kohlen-Schlepptender 2 ́3 T38 der Deutschen Bundesbahn (DB). Schwarze Grundfarbgebung mit rotem Fahrwerk. Ausführung ohne Stromlinienverkleidung. Mit silbernen Kesselringen. Zweilicht-Spitzensignal. Witte-Windleitbleche und einseitige Indusi. Lok-Betriebsnummer 01 1059. Betriebszustand nach Kessel-Umbau um 1955/56. Highlights Weitgehende Neukonstruktion auf Basis der 01.10 Altbau. Besonders filigrane Metallkonstruktion einer der legendärsten deutschen Dampflokomotiven bei der DB. Eine Vielzahl angesetzter Details. Serienmäßig mit Rauchgenerator und geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung digital schaltbar. Spielewelt Digital-Decoder mfx+ mit umfangreichen Licht- und Soundfunktionen. Pufferhöhe nach NEM. Mit Pufferspeicher zur Überbrückung von kurzen stromlosen Stellen. Modell: Mit Digital-Decoder mfx+ und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Kessel. 3 Achsen angetrieben. Haftreifen. Lokomotive und Tender weitgehend aus Metall. Serienmäßig eingebauter Rauchgenerator, mit geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung separat digital schaltbar. Beleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Mit Pufferspeicher. Kurzkupplung mit Kinematik zwischen Lok und Tender. Am Tender kinematikgeführte Kurzkupplung mit NEM-Schacht. Pufferhöhe an Lok und Tender nach NEM. Befahrbarer Mindestradius 360 mm. Kolbenstangenschutzrohre und Bremsschläuche liegen bei. Länge über Puffer 27,7 cm. Die Baureihe 01.10 mit Neubau-Kessel ist die passende Dampflokomotive für den Schnellzug D 74 Hamburg Altona - Basel SBB für den Streckenabschnitt Frankfurt-Basel, der mit den Wagen aus den Artikeln 42491, 42533 und 42526 nachgebildet werden kann. Dieses Modell finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 22740.529,97 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **

Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
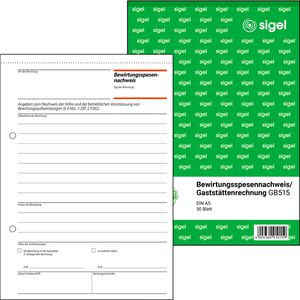
Sigel Bewirtungskosten GB 515, A5, 50 BlattA5-Abreißblock mit 50 Bewirtungskostenbelegen, beidseitig bedruckt Zum Nachweis betrieblich veranlasster Bewirtungskosten Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Bewirtungsrechnung kann auf Rückseite aufgeklebt werden Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Von Rechtsexperten geprüft, aktuell und rechtssicher weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt4,38 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
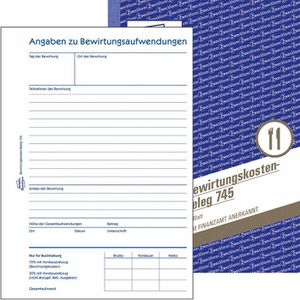
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
MÄRKLIN 39105 H0 Dampflokomotive Baureihe 01.10 Neubau, DB, Ep. IIISie sollten die „ICE“ der 1940er-Jahre werden: Die Rede ist von den 55 eleganten, super-schnellen und kraftvollen Stromlinien-Schnellzugdampfloks der Reihe 01.10. Nach dem Krieg war vom Glanz und Gloria allerdings nur noch wenig übrig. Man erkannte jedoch das Potential dieser mit diversen Kinderkrankheiten behafteten Loktype. Zwischen 1953 und 1956 erhielten die dreizylindrigen Maschinen dann einen neuen Hochleistungskessel sowie eine moderne Mischvorwärmeranlage. Das Ergebnis waren Super-Power-Dampfloks, die zu einer Stütze des hochwertigen Schnellverkehrs wurden. Laufleistungen von 25000 km pro Monat waren bis zu ihrem Karriereende im Jahre 1975 keine Seltenheit. Somit ist diese Loklegende für den Fahrzeugpark auf der Modellbahn ein absolutes Muss. Vorbild: Schnellzug-Dampflokomotive Baureihe 01.10 mit Neubau-Hochleistungskessel und Kohlen-Schlepptender 2 ́3 T38 der Deutschen Bundesbahn (DB). Schwarze Grundfarbgebung mit rotem Fahrwerk. Ausführung ohne Stromlinienverkleidung. Mit silbernen Kesselringen. Zweilicht-Spitzensignal. Witte-Windleitbleche und einseitige Indusi. Lok-Betriebsnummer 01 1059. Betriebszustand nach Kessel-Umbau um 1955/56. Highlights Weitgehende Neukonstruktion auf Basis der 01.10 Altbau. Besonders filigrane Metallkonstruktion einer der legendärsten deutschen Dampflokomotiven bei der DB. Eine Vielzahl angesetzter Details. Serienmäßig mit Rauchgenerator und geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung digital schaltbar. Spielewelt Digital-Decoder mfx+ mit umfangreichen Licht- und Soundfunktionen. Pufferhöhe nach NEM. Mit Pufferspeicher zur Überbrückung von kurzen stromlosen Stellen. Modell: Mit Digital-Decoder mfx+ und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Kessel. 3 Achsen angetrieben. Haftreifen. Lokomotive und Tender weitgehend aus Metall. Serienmäßig eingebauter Rauchgenerator, mit geschwindigkeitsabhängigem, dynamischem Rauchausstoß. Fahrtrichtungsabhängig wechselndes Zweilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Führerstandbeleuchtung, Feuerbüchsenflackern und Fahrwerkbeleuchtung separat digital schaltbar. Beleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Mit Pufferspeicher. Kurzkupplung mit Kinematik zwischen Lok und Tender. Am Tender kinematikgeführte Kurzkupplung mit NEM-Schacht. Pufferhöhe an Lok und Tender nach NEM. Befahrbarer Mindestradius 360 mm. Kolbenstangenschutzrohre und Bremsschläuche liegen bei. Länge über Puffer 27,7 cm. Die Baureihe 01.10 mit Neubau-Kessel ist die passende Dampflokomotive für den Schnellzug D 74 Hamburg Altona - Basel SBB für den Streckenabschnitt Frankfurt-Basel, der mit den Wagen aus den Artikeln 42491, 42533 und 42526 nachgebildet werden kann. Dieses Modell finden Sie in Gleichstromausführung im Trix H0-Sortiment unter der Artikelnummer 22740.529,97 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 A2Ausführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=rostfreier StahlWerkstoffgüte=Edelstahl 304 (1.4301)Oberflächenschutz=unbehandeltFarbe=edelstahlGewicht=3,19 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=2800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=1500 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=500 N/m969,28 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.